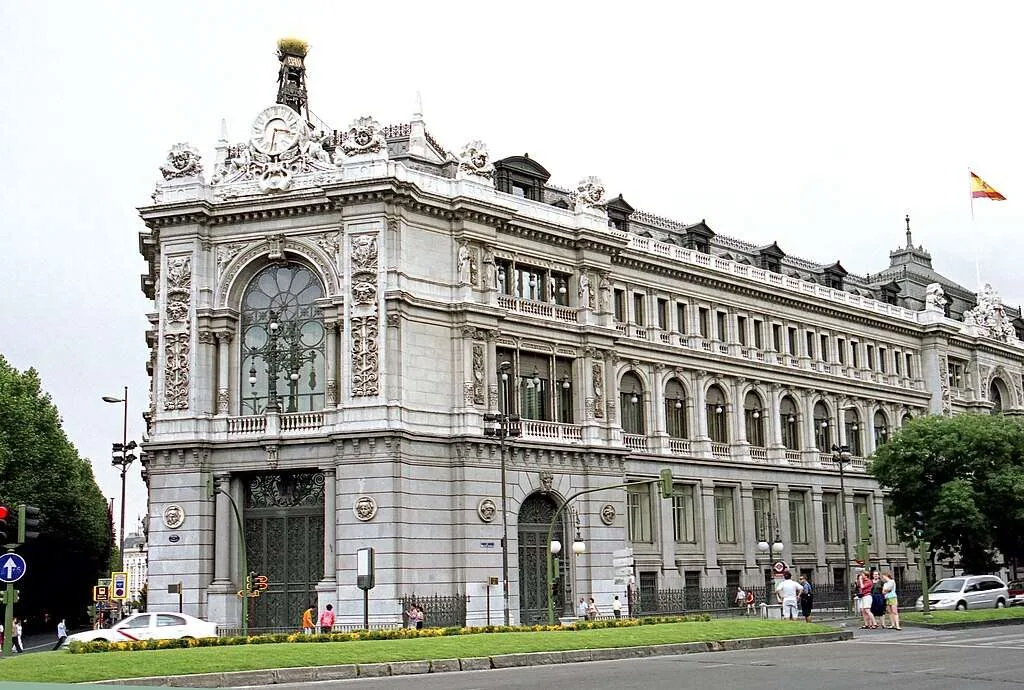
El Banco de España ha lanzado una clara advertencia sobre los riesgos que amenazan la estabilidad financiera. Durante la clausura del IX Foro de Banca organizado por elEconomista.es, la subgobernadora Soledad Núñez situó el elevado endeudamiento público y una posible corrección de las expectativas sobre la inteligencia artificial entre las principales amenazas.
Núñez subrayó que los altos niveles de deuda pública “pueden desencadenar comportamientos desordenados de los mercados de renta fija” y constituir una vulnerabilidad para la estabilidad del sistema. Aunque España ha reducido su deuda en relación con el PIB desde la pandemia, las cuentas públicas siguen siendo un foco de riesgo. A largo plazo, las presiones fiscales se intensificarán por el envejecimiento de la población, el aumento del gasto en defensa y las inversiones necesarias para hacer frente al cambio climático.
La subgobernadora también expresó preocupación por el entorno europeo. “Cualquier perturbación en los países de nuestro entorno acarrearía, muy probablemente, un efecto contagio difícilmente cuantificable de antemano”, advirtió. A estas amenazas se suman las tensiones geopolíticas y energéticas, que podrían provocar nuevos repuntes inflacionistas y obligar a mantener los tipos de interés en niveles elevados.
Incertidumbre con la IA
Otro foco de incertidumbre para el Banco de España es la inteligencia artificial. Según Núñez, una revisión a la baja de las expectativas sobre la IA podría desencadenar correcciones bursátiles y de deuda corporativa, reducir la disposición a asumir riesgos y trasladarse a la economía real.
Pese a este escenario, la subgobernadora destacó la buena situación de la banca española. La rentabilidad sobre activos (ROA) alcanzó el 1,1% en junio de 2026, aunque una parte relevante de esa mejora procede de plusvalías extraordinarias por operaciones corporativas. La ratio de capital CET1 se situó en el 14,1%, cuatro décimas por encima del nivel de un año antes. El margen de intereses creció un 4,8% interanual en términos consolidados y las comisiones netas avanzaron un 8,2%.
Pérdida de dinamismo del crédito
No obstante, el crédito comienza a perder dinamismo. El crecimiento se desacelera especialmente entre pymes, microempresas y autónomos, mientras que la financiación a grandes compañías sigue más fuerte. Las ratios de morosidad continúan mejorando: 1,9% en hogares y 3,4% en empresas.
Núñez resumió el mensaje del supervisor: la posición financiera de hogares, empresas y bancos españoles sigue siendo favorable, pero los riesgos del entorno continúan siendo elevados y la capacidad de absorción de pérdidas, aunque alta, no es ilimitada.